




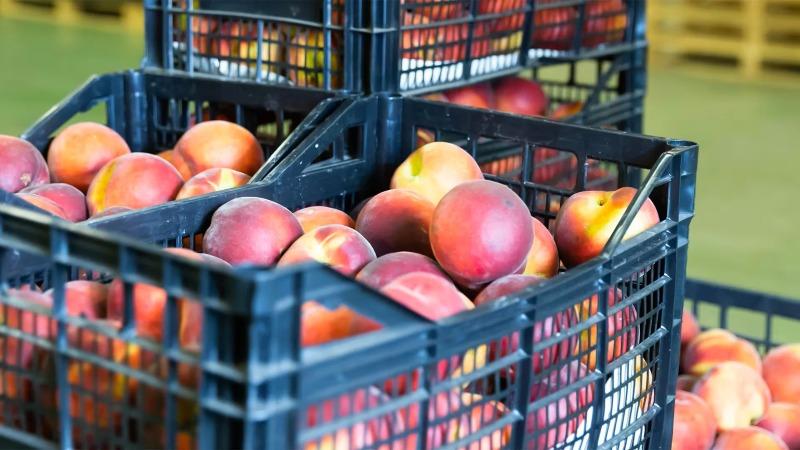
(Agraria.pe) El negocio mayorista europeo de frutas y hortalizas frescas no está desapareciendo, pero sí se transforma. Así lo plantea RaboResearch, el área de estudios del banco Rabobank, en un informe publicado este mes. La conclusión central es la siguiente: las empresas tendrán que elegir entre ganar escala o apostar por la especialización.
Un sector grande y fragmentado
Según datos de Eurostat citados en el estudio, cerca de 45.000 empresas de la Unión Europea operan en el comercio mayorista de frutas, hortalizas y papas, con unos 450.000 empleados a tiempo completo. En conjunto, generaron ingresos estimados en unos 255.000 millones de euros en 2025. En la última década, la facturación del sector creció en promedio 5% anual, impulsada por mayores volúmenes importados, la inflación y un cambio del consumidor hacia frutas de mayor valor.
España encabeza el sector por su rol como mayor productor y exportador europeo, seguida de Alemania, favorecida por su amplia base de consumidores y su demanda de importaciones. A diferencia de la producción y el retail, que se consolidan, el mayorismo mantiene una estructura atomizada: las diez mayores empresas de la UE concentran apenas 12% del mercado estimado. El número total de compañías creció entre 2012 y 2021, pero desde entonces desciende lentamente.
Importaciones y nuevos actores
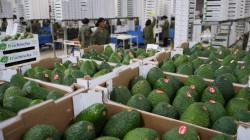
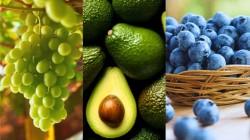
Rabobank, en el estudio realizado por Cindy van Rijswick, responsable global de cultivos, atribuye esa diversidad a tres factores: el aumento de las importaciones, la mayor especialización y la integración de las cadenas de suministro. El informe destaca el caso de productos de moda como los arándanos y las paltas. Según aduanas peruanas, las empresas de la UE que importan arándanos desde Perú pasaron de 30 en 2015 a más de 150 en 2025, incluidas oficinas comerciales establecidas por exportadores de Perú, Chile y Sudáfrica.
La integración también genera nuevos jugadores: productores que crean sus propias comercializadoras y minoristas que montan organizaciones de abastecimiento propias. Cada vez más, los supermercados compran mediante licitaciones o acuerdos de precio y volumen a mediano plazo, en lugar del mercado spot. Paralelamente, han surgido proveedores de servicios (maduración, selección, almacenamiento en frío, empaque) que permiten operar a empresas pequeñas sin grandes inversiones.
La escala importa, pero no lo explica todo
El estudio sostiene que las economías de escala pesan menos en el mayorista que en la producción primaria o el procesamiento. Las inversiones fijas son relativamente bajas, muchos servicios se pueden tercerizar y la diversidad de productos, con condiciones de almacenamiento distintas, limita las sinergias.
Un análisis de más de 10.000 empresas europeas de la base Moody's Orbis arroja un margen EBITDA promedio cercano a 3%, determinado sobre todo por el tipo de actividad, el canal de venta, el cultivo y la competencia regional, y no por el tamaño de la compañía.
Aun así, la escala ofrece ventajas: permite repartir costos de tecnología, certificaciones y logística, atender a clientes que exigen volúmenes grandes y constantes, y diversificar riesgos de abastecimiento y venta.
Riesgos de abastecimiento al alza
Rabobank alerta que los riesgos de suministro, en cantidad y calidad, van en aumento. La producción hortofrutícola de la UE disminuye, mientras que las importaciones seguirían creciendo, aunque con mayor volatilidad. Entre las causas figuran el cambio climático, regulaciones más estrictas, menos opciones de protección de cultivos y mayores restricciones de agua, tierra, energía y mano de obra. Las tensiones geopolíticas agravan la volatilidad de los costos.
Demanda lenta y presión del retail
Por el lado de la demanda, el consumo per cápita de frutas y hortalizas apenas ha crecido en diez años, con un leve repunte en los últimos tres. Los volúmenes totales no cambiarían mucho y avanzarían lentamente al ritmo de la población, que además envejece y dejaría de crecer desde 2030. En Alemania, Italia y Polonia, el descenso demográfico ya comenzó.
Los consumidores son más sensibles al precio tras los choques inflacionarios recientes, entre ellos la invasión rusa de Ucrania en 2022 y la guerra en Irán en 2026. A ello se suman nuevos canales, como el comercio en línea y la entrega de comidas, lo que presiona los márgenes de los supermercados y, probablemente, los de sus proveedores.
Dos caminos
Frente a este escenario, Rabobank prevé una estructura más marcadamente dual. Por un lado, un grupo reducido de grandes empresas que crecerán para abastecer a los grandes minoristas y gestionar riesgos, para lo cual serán clave la gestión de abastecimiento, la logística, la diversificación de mercados y la colaboración entre productores, comerciantes y retailers.
Por otro, seguirá existiendo un amplio grupo de especialistas ágiles enfocados en productos, mercados o canales concretos, como los proveedores holandeses de hierbas frescas, los franceses de frutas y hortalizas premium para restaurantes de alto nivel o los exportadores italianos que sirven a cadenas minoristas pequeñas en Alemania. Para estos, además de confiabilidad y consistencia, la diferenciación vendrá de la calidad, el servicio y el conocimiento del producto.